I. Судостроительный бум и доминирование Азии
В первой половине сентября зарубежное судостроение продемонстрировало исторические рекорды спроса на новые суда, глобальное технологическое доминирование Китая и курс на активные госинвестиции в обновление мощностей для преодоления геополитических кризисов.
Ключевые события и тренды в глобальном судостроении:
- Исторический рекорд портфеля заказов. По данным аналитиков Clarksons Research, темпы размещения заказов на новые суда в 2026 году вышли на пиковые значения. Объем заказов на балкеры превысил среднее 10-летнее значение на 44%, а в сегментах контейнеровозов и газовозов (LPG/LNG) наблюдается максимальная активность, сравнивая показатели с рекордами прошлых лет.
- Судостроительная монополия Китая сохраняется. Китайские верфи окончательно закрепили за собой статус лидера, законтрактовав около 75% общемирового объема мощностей с начала года. На долю КНР приходится 91% всех мировых заказов на контейнеровозы и 90% на балкеры. Крупнейшие игроки (например, верфь Hengli Heavy Industries) активно внедряют стратегию «строительства до продажи» (build-before-sale) даже для сложнейших газовозов СПГ.
- Япония спасает национальное судостроение. Правительство Японии одобрило масштабный пакет субсидий на сумму 635 млн долларов США для пяти национальных судостроителей, включая Mitsubishi Shipbuilding ($260 млн) и Shin Kurushima Group ($208 млн). Инвестиции направлены на расширение мощностей верфей для строительства СПГ-газовозов нового поколения с целью восстановить долю рынка, утерянную под натиском судостроительной отрасли Китая.
- Высокие технологии – козырь судостроения Южной Кореи. Южнокорейские судостроители сохраняют сильные позиции в строительстве высокотехнологичных судов, удерживая 65% мирового рынка танкеров для перевозки сжиженного нефтяного газа (LPG) и 59% рынка СПГ-газовозов.
- Внедрение стандартов умного судостроения. Американское бюро судоходства (ABS) заключило меморандум о взаимопонимании с Корейским исследовательским институтом морского оборудования (KOMERI). Инициатива направлена на международную стандартизацию технологий «умных судов» и цифровых верфей, что призвано снизить барьеры для корейских производителей судового оборудования на зарубежных рынках.
- Итоги SMM 2026. В начале сентября в Гамбурге состоялась крупнейшая международная морская выставка SMM, где ключевыми темами обсуждения стали декарбонизация флота, переход на альтернативные виды топлива и новые вызовы судостроения, связанные с ростом ставок фрахта и необходимостью обхода опасных геополитических зон (таких как Красное море).
II. Фрахтовый рынок: аномальный взлет доходов
В мировом судоходстве в первой половине сентября наблюдалась зеркальная ситуация: сверхприбыли на фоне геополитических кризисов, массовый переход на альтернативное топливо и жесткое противостояние за контроль над ключевыми торговыми маршрутами.
Главные события и тренды в зарубежном судоходстве:
- Контейнерный бум. Ставки на контейнерные перевозки удерживают рекордные уровни. Из-за затяжного кризиса в Красном море и обхода Африки через Мыс Доброй Надежды дефицит тоннажа обострился. Крупнейшие линии (MSC, Maersk, CMA CGM) рапортуют о колоссальном росте операционной прибыли.
- Увеличение количества рейсов «вхолостую». Чтобы удержать спотовые ставки от падения на фоне ввода в строй новых судов, альянсы перевозчиков в первой половине сентября отменили ряд рейсов на маршрутах Азия – Европа и Азия – США, искусственно ограничив предложение емкостей.
- Красное море по-прежнему заблокировано. По состоянию на сентябрь, трафик через Суэцкий канал остается сниженным более чем на 60% по сравнению с докризисным периодом. Судовладельцы окончательно заложили долгосрочные расходы на обходной маршрут вокруг Африки (+10–14 дней к рейсу) в свои бюджеты.
- Ограничение судоходства через Панамский канал. Хотя гидрологическая ситуация в Панамском канале улучшилась, администрация сохраняет строгие квоты на аукционы для прохода крупных судов, что вынуждает операторов СПГ-газовозов и балкеров выбирать более длинные пути.
- Зеленое топливо – камень преткновения между Европой и Азией. В первой половине сентября судовладельцы разделились на два лагеря в вопросе инвестиций в «зеленый» флот. С одной стороны, Maersk продолжил активно вводить в эксплуатацию крупнотоннажные контейнеровозы на зеленом метаноле. С другой стороны, японские и сингапурские операторы начали размещать тестовые заказы на суда, готовые к использованию аммиака, несмотря на его высокую токсичность.
- Усиление экологического давления европейских регуляторов. Европейская система торговли квотами на выбросы (EU ETS) заставляет судовладельцев, заходящих в порты ЕС, оптимизировать скорость судов (Slow Steaming) для снижения углеродного следа и избегания огромных штрафов.
- Переформатирование крупных альянсов. В преддверии официального распада альянса 2M (в начале 2027 года) компании Maersk и Hapag-Lloyd утвердили операционные планы своего нового союза Gemini Cooperation. В первой половине сентября они представили обновленную сеть хабов, пообещав надежность расписания выше 90%.
- Консолидация глобальной морской логистики. Лидер рынка – компания MSC (Mediterranean Shipping Company) – продолжил скупать портовые терминалы и логистические активы по всему миру с целью стать полностью независимым от сторонних провайдеров интегратором.
III. Влияние глобальных событий на морскую отрасль РФ
Для России глобальные сентябрьские тренды в судостроении и судоходстве означает не только одновременное открытие уникальных «окон возможностей» –прежде всего, в части востребованности ее географических преимуществ, но и обострение застарелых вызовов в сфере логистики и импортозамещения.
Международные события первой половины сентября влияют на российскую морскую отрасль по сразу нескольким ключевым направлениям:
- Звездный час Северного морского пути. На фоне паралича Суэцкого канала СМП становится стратегически незаменимым коммерческим коридором. В первой половине сентября зафиксирован резкий рост интереса со стороны азиатских компаний – к примеру, южнокорейская PanStar Group официально заявила о намерениях наращивать объемы контейнерных перевозок по СМП.
- Перегрузка отечественных верфей. По данным отечественных экспертов на российских верфях в активной постройке находятся более 320 судов. Правительство выделяет миллиардные субсидии на строительство флота класса «река-море» и утилизационные гранты, однако графики сдачи сдвигаются из-за ухода западных поставщиков оборудования. При этом зависимость гражданского судостроения от иностранных комплектующих (особенно тяжелых дизелей и пропульсивных систем) остается высокой.
- Корейский фактор и удорожание фрахта. Доминирование Южной Кореи в сегменте СПГ-газовозов по-прежнему осложняет реализацию российских проектов в Арктике – под давлением санкций корейские верфи блокируют передачу уже готовых танкеров ледового класса. Одновременно с этим общий перегрев фрахтового рынка напрямую влияет на стоимость обслуживания российского экспорта. Из-за санкций Россия делает ставку на так называемый «теневой флот» танкеров и балкеров. В условиях, когда мировые судовладельцы зарабатывают сверхприбыли на обходных маршрутах, стоимость аренды судов для транспортировки российской нефти и зерна также существенно возрастает.
Данные подготовлены программным отделом выставки «НЕВА».
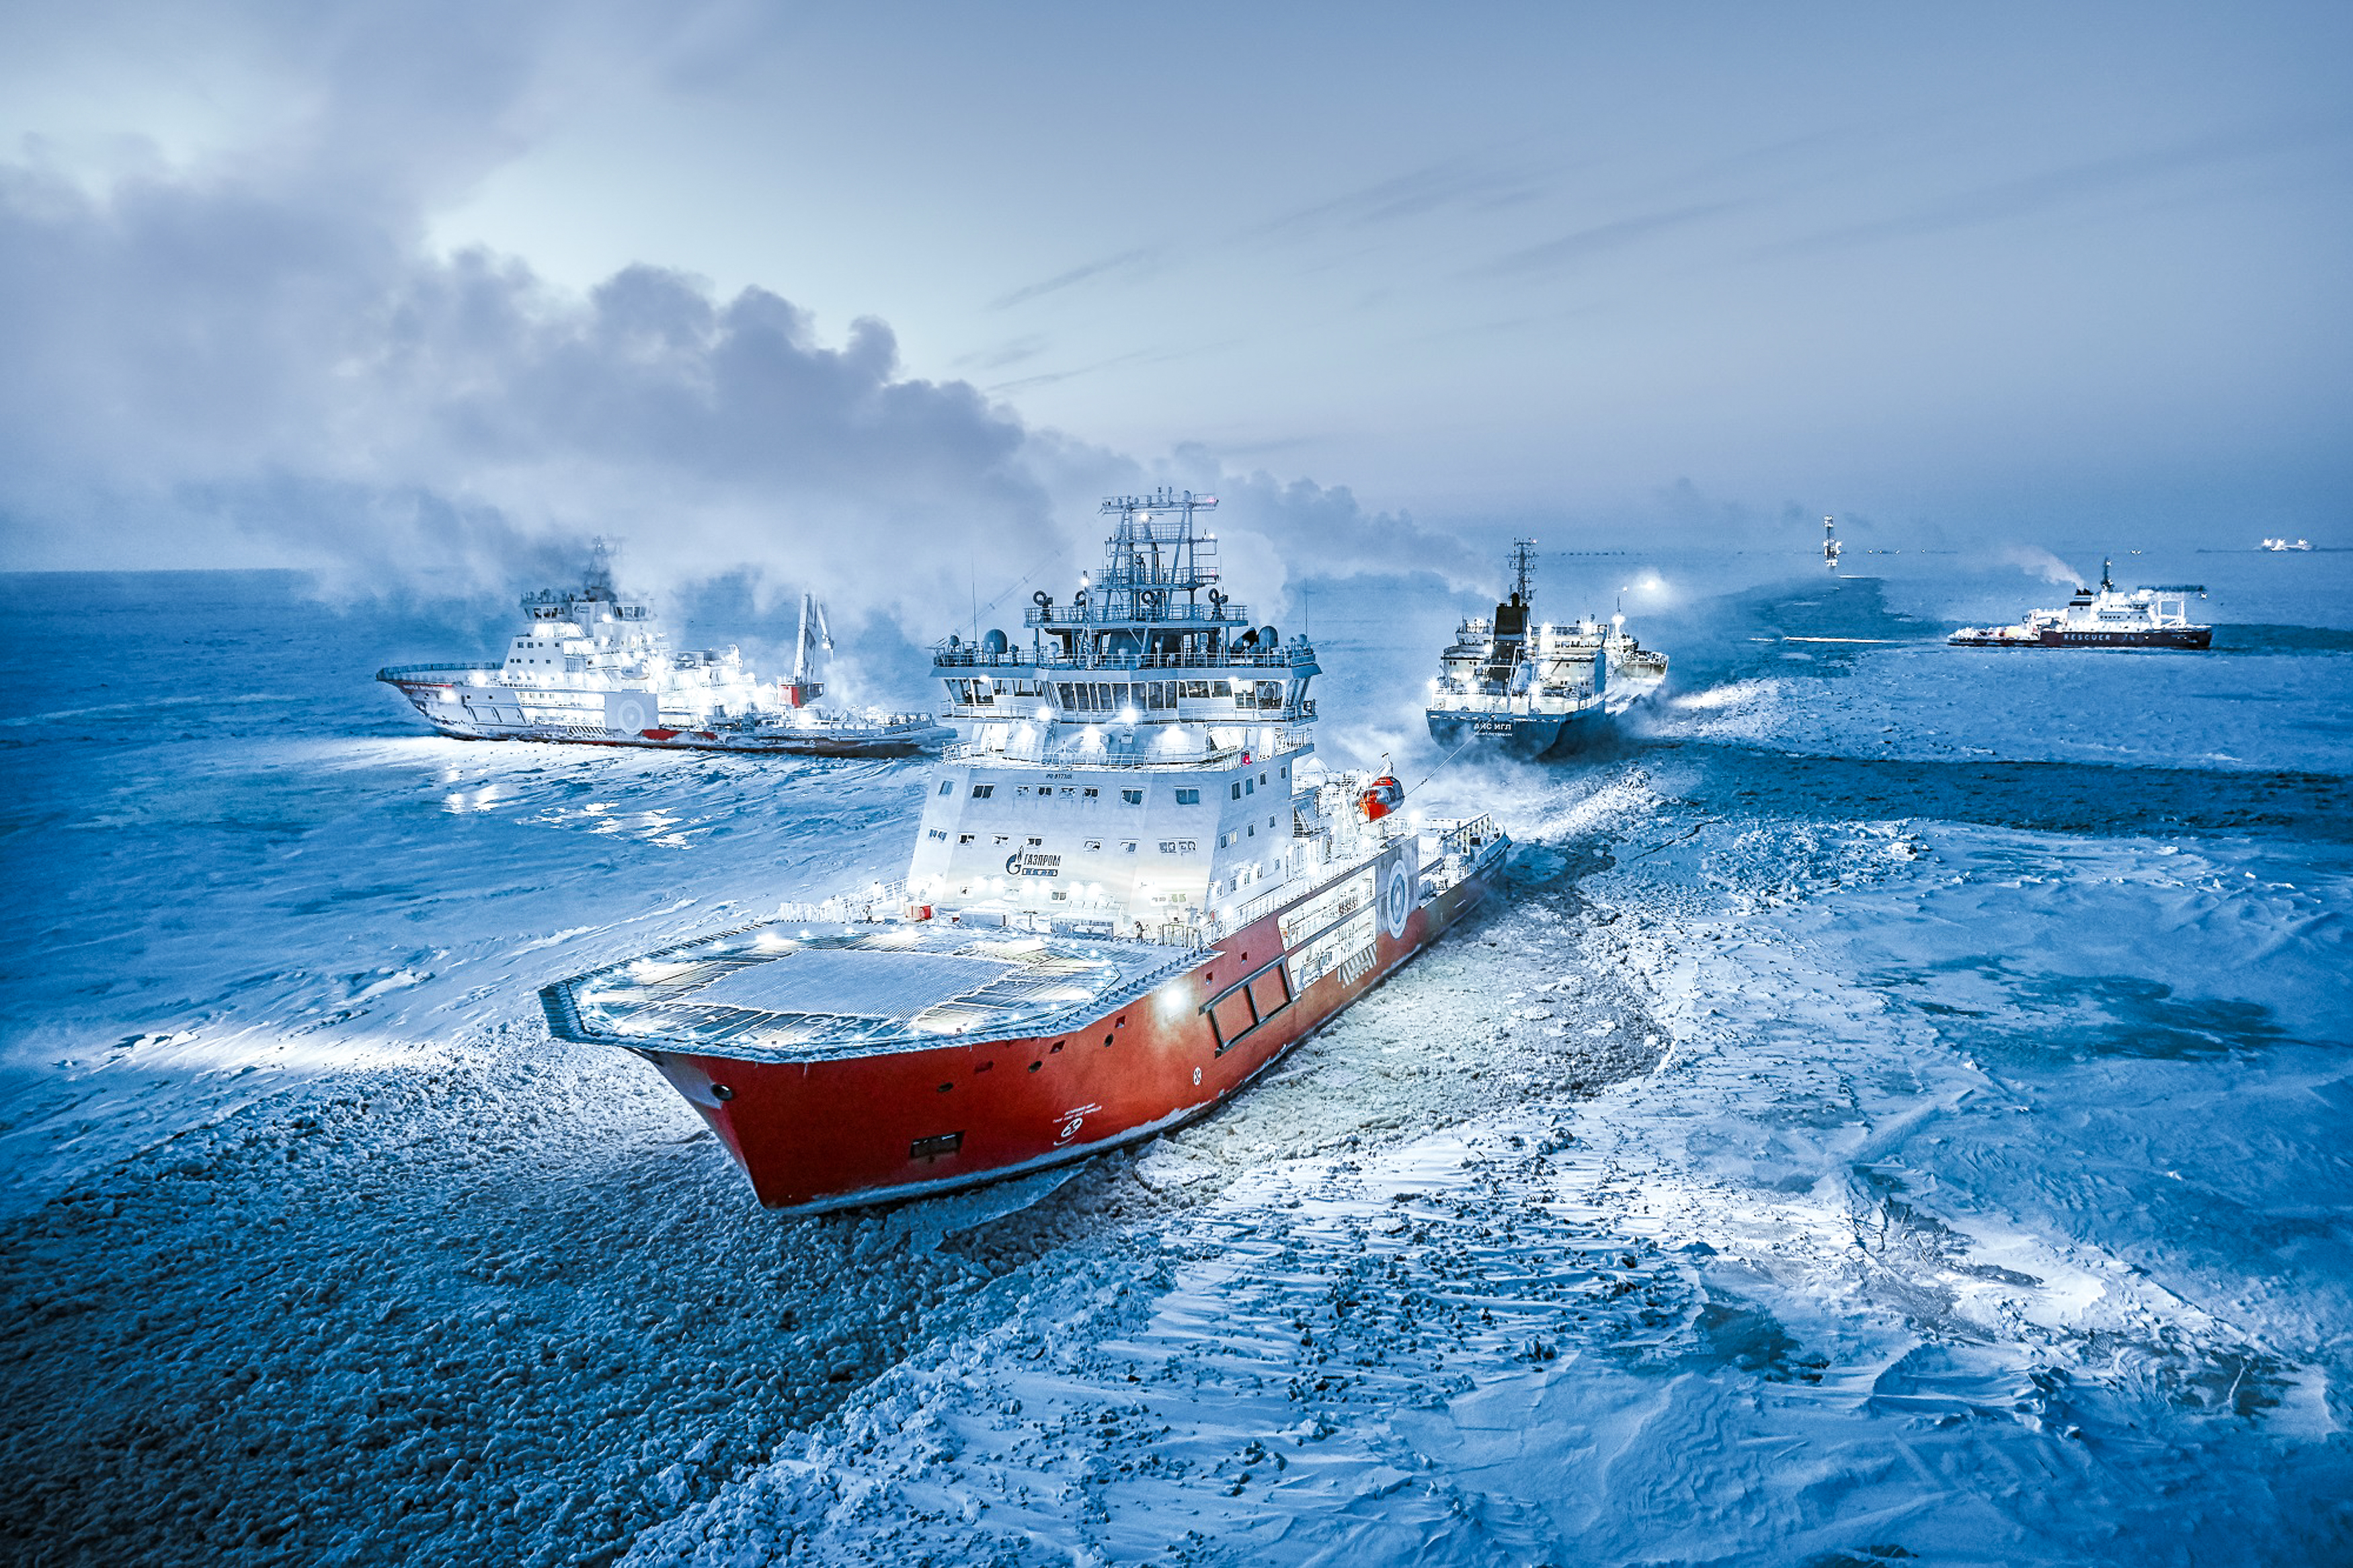
Фото: ПАО «Газпром нефть» (использовано на условиях открытой лицензии).


